大摩估計,台積電的 CoWoS 先進封裝月產能,會從 2025 年底的 7 萬片,拉到 2026 年的 12.5 萬片,增幅約 79%,而且新增的產能在開出之前,大部分已被輝達與博通預訂(來源:Statementdog 轉述大摩報告)。一條產線要擴產近八成,才追得上一家 IC 設計公司的需求,這個數字說明了一件事:輝達不只是在賣晶片,它的出貨節奏會同時牽動台灣好幾層產業的產能規劃。
這篇把「AI 伺服器供應鏈」拆成幾段來看:輝達的晶片怎麼變成一台能出貨的伺服器、台灣的半導體與伺服器廠各站在哪一段、神達與神通所屬的聯華神通集團又是怎樣的位置。最後整理企業主管和行銷、數據團隊讀到供應鏈新聞時,可以用的 4 個檢查點。
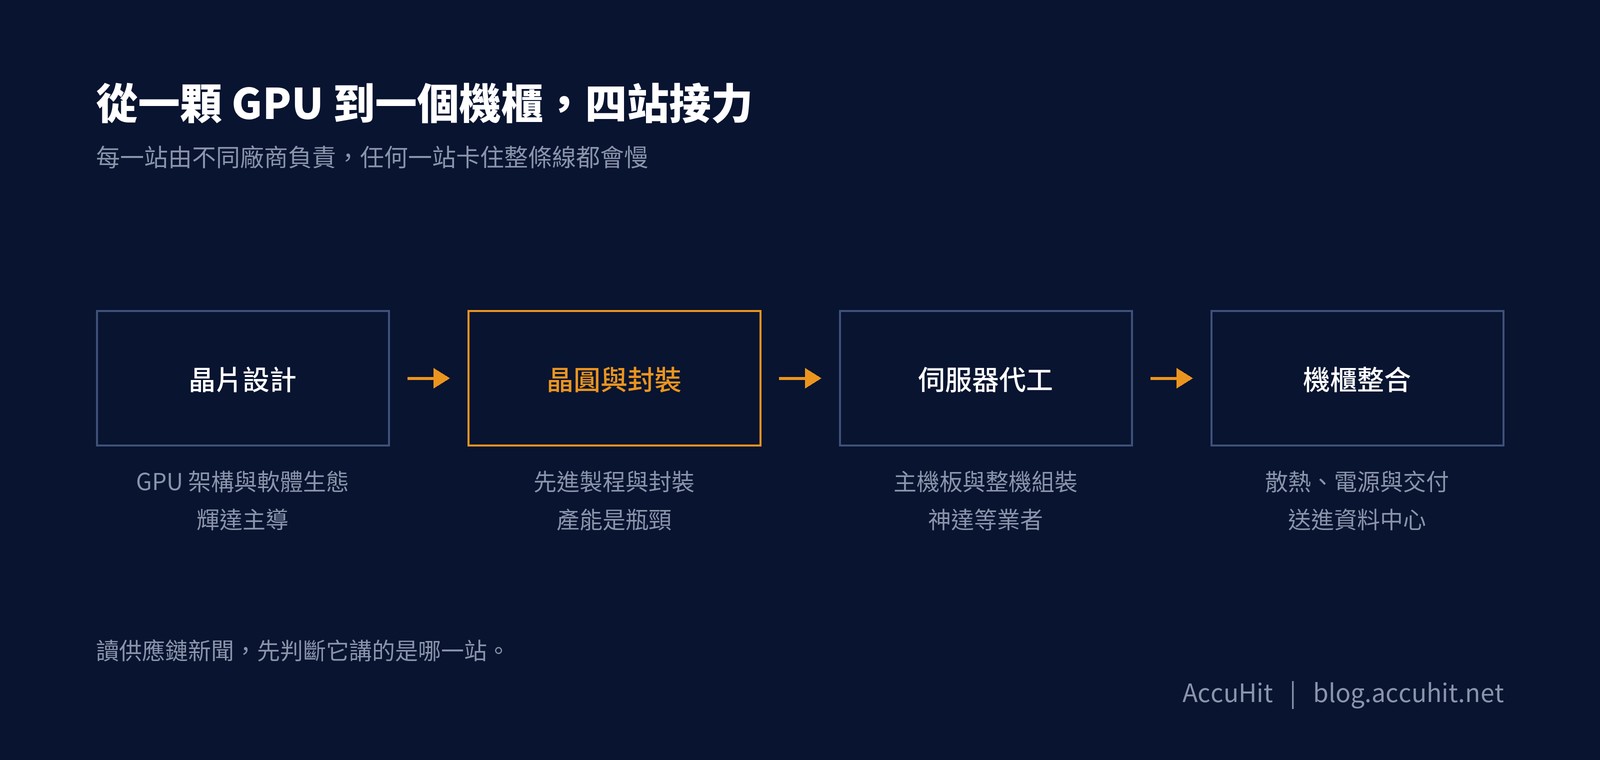
AI 伺服器供應鏈是什麼:從一顆 GPU 到一個機櫃的接力
AI 伺服器供應鏈,指的是把 AI 運算晶片、記憶體、散熱與電源,組裝成能放進資料中心的伺服器,再賣給雲端業者與企業客戶的整條分工。輝達握有最關鍵的 GPU 設計與軟體生態,但它不自己製造晶片、也不自己組裝整台伺服器,中間每一步都要有人接手。
可以用四層來理解:
| 層級 | 做什麼 | 台灣常見的角色 |
|---|---|---|
| 晶片設計 | GPU 與加速器架構、軟體平台 | 輝達(美國),台灣不在這層 |
| 晶圓製造與先進封裝 | 把晶片做出來,並用 CoWoS 等封裝把 GPU 與高頻寬記憶體接在一起 | 半導體:台積電 |
| 板卡與伺服器系統 | 主機板、散熱、電源、整機與機櫃組裝 | 伺服器 ODM/品牌廠,神達(神雲科技)屬於這一層 |
| 客戶與資料中心 | 雲端業者、企業自建機房 | 甲骨文等海外雲端客戶,以及國內企業 |
這個分工的重點是:輝達的新平台一發表,後面三層都要同步改規格。台灣廠商的成長,大多來自「在這條接力鏈裡佔到穩定的一棒」,而不是自己定義規格。
半導體這一層:台積電的先進封裝為什麼成了瓶頸
談輝達對台灣的影響,最容易被忽略的是封裝。大家習慣說「台積電幫輝達代工晶片」,但 AI 加速器要能運作,還要把 GPU 晶粒與高頻寬記憶體封在同一個基板上,台積電的 CoWoS 就是做這件事。
幾個可查證的數字:
- 大摩把輝達 2026 年的 CoWoS-L 需求,從 59 萬片上修到 70 萬片(來源:Statementdog)。
- 瑞穗的預測更往後看,估計台積電 2026 年為輝達生產 63 萬片 CoWoS,2027 年升到 100.5 萬片(來源:科技新報 所載的瑞穗研究)。
- 兩家機構的數字不同,因為各自對良率、產能開出時點的假設不一樣。引用時要連同報告日期與假設一起看,不要只抓一個數字當事實。
這一層對整個供應鏈的意義,是它決定了「晶片拿得到多少」。封裝產能吃緊的時候,下游伺服器廠即使訂單在手,也要等 GPU 到貨才能組裝出貨。所以看 AI 伺服器廠的營收,不能只看接單,還要看上游供貨節奏。
伺服器這一層:神達的位置與營收訊號
神達(3706)屬於聯華神通集團,旗下的神雲科技做伺服器。依報導,神雲的伺服器產品已從過去的系統級,走到機櫃級與叢集級,並可搭載 NVIDIA、AMD、Intel 的 CPU 與 GPU(來源:經濟日報)。這個細節值得注意:神達的定位是「平台中立的系統整合」,同一條產線會依客戶要求換上不同廠牌的晶片,輝達只是其中最重要的一個。
幾個查得到的營收與產能訊號:
- 2026 年 1 月營收 102.67 億元,年增 34.35%,創同期新高,主要受惠於超大規模雲端資料中心客戶需求(來源:經濟日報)。
- 法人對 2026 年全年成長的預估落差很大:有報導說年增高雙位數,也有報導說在 2025 年年增逾七成之後還會再增逾六成(來源:經濟日報)。兩者都是預估,不是財報,要等實際月營收與財報驗證。
- 產能面,竹南廠已在 2025 年第三季投產,越南廠與美國新產能陸續開出,這代表伺服器廠也在分散生產地點,回應客戶對供應鏈風險的要求。
- 主要客戶之一是甲骨文,神達因此受惠於甲骨文在 AI 基礎設施上的擴張計畫。
需要說明的是,上述報導談的是神達的整體 AI 伺服器業務與客戶需求,並沒有公開拆出「來自輝達平台的營收占比」。把神達的成長全部歸因於輝達,是一種過度推論。比較準確的說法是:輝達主導的 GPU 平台,是 AI 伺服器需求最主要的技術載體,神達這類系統廠在上面承接了組裝與整合的工作。
神通集團的版圖:從伺服器代工看到集團層級的布局
神達與神通常被一起提起,是因為兩者同屬聯華神通集團。這裡要先把範圍講清楚:本文能用公開報導驗證的,是神達與旗下神雲科技的伺服器業務;神通這個名字則指集團層級,涵蓋的事業很廣,並非單一伺服器公司。把集團名稱當成單一公司的營收來源,會讀錯新聞。
從企業判讀的角度,集團式布局有兩個特徵值得留意。
第一,集團內可以同時擁有硬體製造與系統整合、服務的能力。伺服器賣出去之後,客戶還需要部署、維運與應用導入,這些後端服務的需求,會隨著伺服器裝機量一起增加。
第二,集團的獲利結構通常比單一代工廠多元,但也更難從一則新聞判斷單一事業的貢獻。讀財報時要看各事業部門的拆分,而不是只看集團總額。
如果你的企業是神達、神通這類廠商的客戶或合作夥伴,更該問的是:我們買的是硬體,還是一整套能上線的服務?這個差別,決定了後面導入 AI 的成本與時程。
輝達的版圖效應:對台灣是機會,也是集中風險
把四層放在一起看,輝達對台灣的影響至少有兩面。
機會面:台灣在晶圓製造、先進封裝、板卡與伺服器組裝都有成熟的產業聚落,輝達的平台每升級一代,這些環節的訂單與技術要求就跟著提高。
集中風險面:
- 需求高度集中在少數幾家雲端客戶與少數幾個平台,客戶一調整資本支出,影響會沿著供應鏈傳導。
- 先進封裝與關鍵零組件產能有限,任何一個環節延遲,整條鏈的出貨都會順延。
- 地緣政治讓客戶要求生產地分散,伺服器廠必須在越南、美國等地建新產能,成本與管理複雜度都上升。
- 預估數字落差大,市場情緒容易隨單一報告擺盪。
這些風險不代表供應鏈不好,只是提醒:看這條產業鏈,要同時看「需求端的資本支出」與「供給端的產能與良率」,兩邊都對得上,成長才站得住。
企業怎麼讀供應鏈新聞:4 個檢查點
多數企業不是在做投資,但會因為採購、導入 AI 或評估合作廠商,需要讀懂這類新聞。以下 4 個檢查點,可以過濾掉大部分過度解讀。
- 分清楚是預估還是實績。 法人預估、機構報告與公司財報要分開記,預估要註明來源與日期。
- 分清楚是哪一層。 晶片設計、半導體製造、伺服器組裝、資料中心服務,賺錢的邏輯不一樣,不要把一層的成長套用到另一層。
- 看拆分,不看總額。 集團與多事業公司的營收,要找部門拆分;沒有公開拆分的歸因(例如「全部來自輝達」),一律當作推測。
- 對照上下游。 下游訂單要對上游供貨,兩邊的說法一致,結論才可靠。
現在可以立刻開始的 4 件事
- 把你正在追的供應鏈新聞,各標上「預估」或「實績」,一週後回頭比對。
- 列出你的企業在 AI 導入中買的是哪一層(硬體、系統、雲端服務還是應用),確認預算花在對的地方。
- 向現有的伺服器或 IT 供應商問兩個問題:交期受哪個上游零件影響、有沒有第二生產地。
- 把內部 AI 應用最關鍵的數據來源盤點一次,確認伺服器算力買來之後,資料有人整理、有人用。
算力是 AI 的基礎設施,但資料決定它能產生多少價值。愛酷智能科技(AccuHit)協助企業把會員、交易與行為資料整合成可用的一方數據,再接上 AI 應用。如果你的團隊正在評估 AI 導入的資料準備,歡迎到愛酷官方聯絡頁與我們聊聊。