一位車主三月換新車,晚上在產險公司官網試算車體險,填到第二頁就關掉了。隔週他在 LINE 上問了認識的業務員幾個問題,最後在通訊處簽約投保。九月下大雨,車子泡水,他打客服報案、上傳照片、補了兩次文件才結案。隔年二月,保單到期前一個月,他又回到官網試算了一次,這次他同時開著另外兩家產險公司的報價頁。
這一年他跟同一家公司接觸了五次,資料卻落在五套系統裡:官網報價系統、LINE 官方帳號、業務員用的 CRM、核保系統、理賠系統。CRM 裡記得他的名字、保單號碼和業務員是誰,記不得他在官網放棄過一次試算、理賠補件補了兩次,更看不到他現在正在比價。這篇要回答的就是:已經導入 CRM 的產險公司,CDP 該接在哪裡、兩套系統怎麼分工,以及用哪四個步驟把核保、理賠、官網報價資料接進來。
先分清楚:CRM 和 CDP 在產險公司各管哪一段
CRM 管「已知的客戶與業務關係」,CDP 管「跨系統的行為與意向」,兩者是上下游,不需要二選一。CRM 的設計核心是業務流程:誰是這位保戶的業務員、哪張保單何時到期、上次電訪談了什麼。CDP 的設計核心是把分散在各系統的紀錄歸到同一個人身上,包含還沒留下姓名的匿名訪客,再把整理好的名單送到各個發送渠道。
產險公司特別需要把這條線劃清楚,原因在通路結構。根據金管會統計,2025 年產險業網路投保簽單件數達 844.27 萬件、保費收入 56.88 億元,占全體網路投保件數將近九成;件數最多的是旅綜險(193.49 萬件)和機車保險(178.11 萬件)。這些保單從試算到成交可能只花十分鐘,全程沒有業務員經手,CRM 裡往往只剩一筆保單紀錄,前面的瀏覽、試算、放棄都不在裡面。
用一張表看各類資料該放哪一套:
| 資料 | 主要放在 | 為什麼 |
|---|---|---|
| 保戶基本資料、聯絡方式、業務員歸屬 | CRM | 業務流程要用,需要人工維護 |
| 保單內容、核保結果、保費 | 核保/保單系統(主檔) | 法定紀錄,CDP 與 CRM 都只讀不改 |
| 理賠案件內容、醫療單據 | 理賠系統(主檔) | 含敏感個資,不搬出原系統 |
| 官網瀏覽、報價試算、放棄節點 | CDP | 多數是匿名行為,CRM 沒有欄位裝 |
| LINE 互動、訊息點擊、問卷 | CDP(LINE 平台回流) | 量大、即時,需要跟其他行為合併看 |
| 理賠進度、續保狀態等「狀態欄位」 | CDP(從主檔同步) | 用來分群與觸發,不需要案件細節 |
| 分群結果、續保優先名單 | CDP 產出,回寫 CRM | 業務員在 CRM 裡直接看到下一步 |
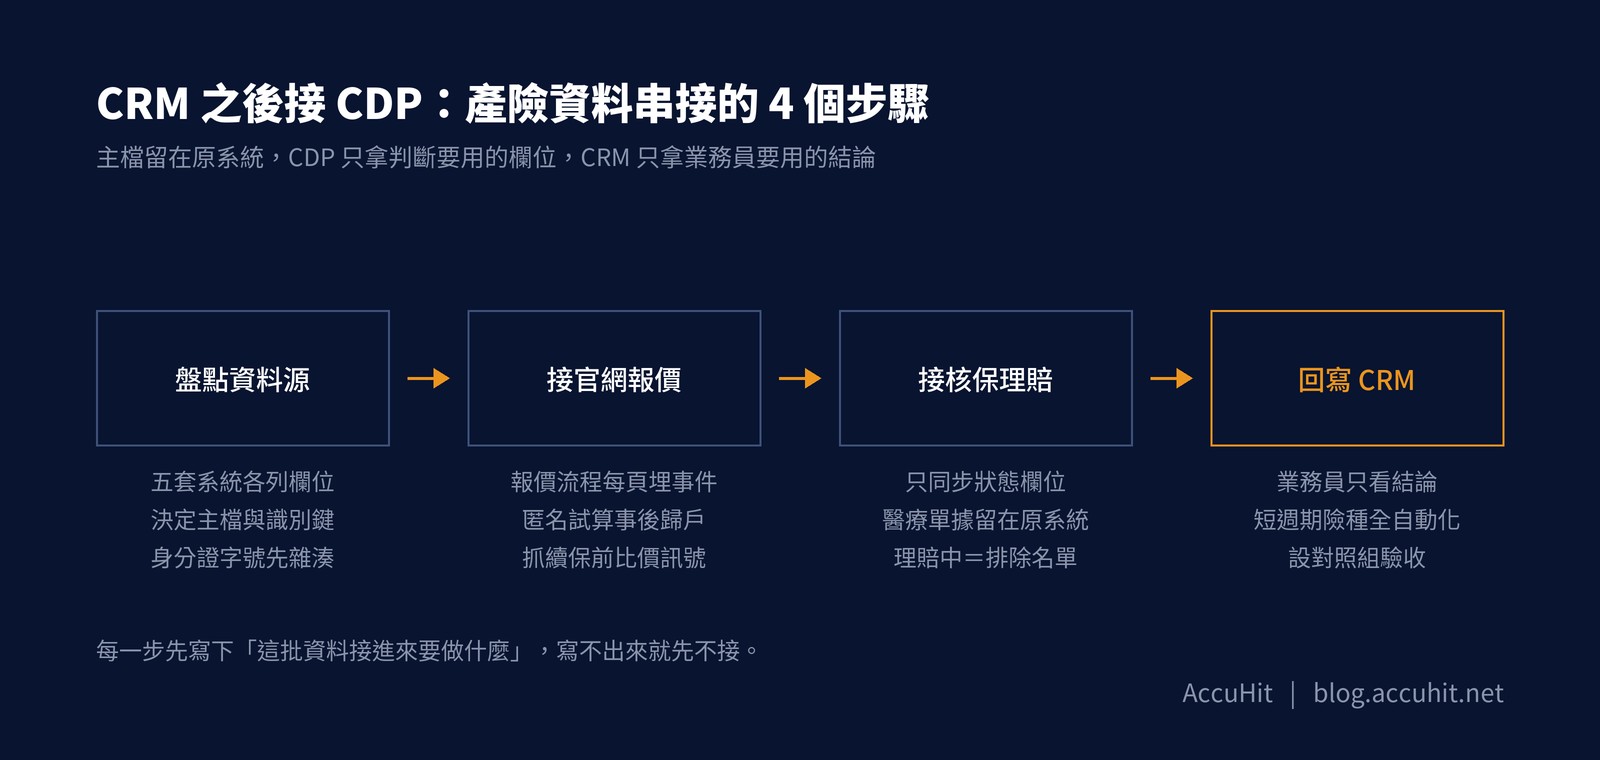
表裡最關鍵的一欄是「主檔」。保單與理賠的正式紀錄一律留在原系統,CDP 只拿判斷要用的欄位,CRM 只拿業務員要用的結論。三套系統各管一段,誰都不必變成萬能資料庫。
延伸閱讀:CRM、DMP和CDP差在哪?數據行銷必修入門課!5分鐘一次看懂
步驟一:盤點資料源,先決定每種資料的主檔與識別鍵
第一步先列清單:每個系統裡有哪些欄位、哪一個系統是那類資料的主檔、彼此靠什麼對得起來。產險公司接 CDP 最常卡住的地方是識別鍵對不起來,技術串接反而是後面的事。
產險的識別鍵比零售業複雜。一位保戶在不同系統裡可能分別是:
- 核保系統:身分證字號、保單號碼,車險還有車牌與引擎號碼
- CRM:客戶編號、手機、Email,加上業務員代號
- 官網報價:瀏覽器識別碼,試算到某一頁才會留下手機或 Email
- LINE 官方帳號:LINE UID,綁定會員後才對得到身分證字號
- 理賠系統:理賠案號、保單號碼
盤點時把這些鍵畫成一張對照圖,標出「哪兩個系統之間有共同欄位」。常見的結果是:核保和理賠靠保單號碼接得上,CRM 和核保靠身分證字號接得上,官網和 LINE 則跟其他系統完全接不上,要等使用者在某個環節留下可辨識的資料才行。這張圖決定了後面三步的順序。
身分證字號是最穩定的鍵,也是最敏感的鍵。實務上多數產險公司會在送進 CDP 之前先做雜湊處理,CDP 只拿雜湊值做比對,不保存原值。這件事要在盤點階段就跟資訊與法遵單位講定,不要等到串接時才發現某個欄位不能出系統。
這一步的產出是一份文件,內容包含資料源清單、每類資料的主檔、可用的識別鍵、敏感欄位的處理方式。它看起來很文書,卻是整個專案裡最省錢的一步,後面每次「這個欄位到底能不能用」的爭論,都可以回到這份文件找答案。
步驟二:先接官網報價,把匿名試算變成可辨識的意向
官網報價是 CRM 最缺、CDP 最能補的一塊,所以建議第一個接。理由很實際:這批資料不涉及保單與理賠內容,法遵審查相對單純;同時它直接對應營收,接起來之後馬上能做「試算放棄提醒」與「續保前比價偵測」兩件事。
接官網報價要做三件事:
在報價流程每一頁埋事件。 進入試算、選險種、填車籍、看到報價金額、離開或送出,每一頁都記下來。這樣才知道人是在哪一步走掉的,例如看到報價金額那一頁的離開率特別高,問題多半在價格呈現;填車籍那一頁卡住,問題多半在欄位太多。
讓匿名紀錄可以事後歸戶。 訪客第一次來通常是匿名的,等他在某一頁留下手機、登入會員或從 LINE 點連結進站,之前的匿名瀏覽紀錄要能接回同一個人。以愛酷的跨渠道顧客數據平台 AccuCDP(介紹見文末)為例,它用 AccuID 記錄匿名訪客,等對方留下實名資料後再把前後紀錄串成同一個顧客輪廓。
把意向訊號整理成可以分群的欄位。 原始事件太細,業務員和行銷都用不上。實務上會整理成幾個欄位:最近一次試算的險種、試算到哪一步、距離保單到期還有幾天、最近 30 天試算次數。
這一步最容易被低估的價值是續保。車險是產險公司的業績主力,根據自由財經整理的產險業業績統計,2025 年產險業簽單保費 2,856 億元、年增 5.66%,其中車險占比降到不到 49%。占比在降、整體市場還在長,代表車險的競爭只會更激烈。保戶在到期前回官網試算,常常就是在比價,這個訊號 CRM 收不到,CDP 收得到。
延伸閱讀:數位浪潮下,線上保險業者透過AccuCDP,有效整合全渠道CRM資料,精準自動化再行銷!
步驟三:接核保與理賠,只同步「狀態」不同步「內容」
核保與理賠資料要接,但只接判斷要用的狀態欄位,案件內容與醫療單據留在原系統。這是整個專案裡法遵最在意的一步,也是最容易做過頭的一步。
先講為什麼要接。沒有核保與理賠狀態,CDP 的分群會犯兩種錯:一種是對剛出險、理賠還沒結案的保戶推加保方案,這在保戶眼裡就是不看場合;另一種是對保單早已失效的人寄續保提醒。這兩種錯跟文案寫得好不好無關,原因出在系統不知道保戶此刻的處境。
再講為什麼只接狀態。理賠資料裡可能有診斷證明、醫療收據、傷害照片,個資法第 6 條把病歷、醫療、健康檢查等資料列為特種個人資料,原則上不得蒐集、處理或利用,例外情形要符合法定要件。行銷分群用不到這些內容,搬出來只會擴大風險範圍。實務上同步的欄位大致是這樣:
- 核保/保單:保單狀態(有效、失效、批改中)、險種類別、生效與到期日、繳費方式、通路來源(直營、業務員、經代、網路投保)
- 理賠:是否有進行中的案件、案件階段(已報案、補件中、審核中、已結案)、結案日期、是否有補件紀錄
注意理賠欄位裡沒有金額,也沒有傷病內容。「這位保戶正在理賠中」對行銷判斷已經足夠,「他理賠了什麼、賠多少」對行銷判斷毫無必要。欄位越少,法遵審查越快,日後資料外洩時的爆炸半徑也越小。
同步頻率不需要即時。核保與理賠狀態每天批次同步一次,對多數行銷情境已經夠用。真正需要即時的只有一個例外:理賠案件剛成立的那一刻,所有行銷推播都應該暫停,這可以用一個「進行中理賠=排除名單」的規則處理。
延伸閱讀:個資法第20條怎麼看?行銷人蒐集會員資料、做再行銷的 5 條合規紅線
步驟四:分群結果回寫 CRM,業務員和自動化各拿各的
前三步把資料接進 CDP,第四步要讓結果回到用得到的人手上:給業務員的回寫 CRM,給大量保戶的交給自動化渠道。很多專案在這一步斷掉,CDP 裡的分群做得很漂亮,卻沒有人在日常工作裡看得到。
回寫 CRM 的原則是只寫結論,不寫原始行為。業務員打開客戶頁面時,需要看到的是:
- 「續保優先」標記,以及原因,例如到期前 30 天內回官網試算 2 次
- 最近一次互動的渠道與時間
- 是否有進行中的理賠,提醒這週不要談加保
業務員不需要看到這位保戶瀏覽了哪幾頁。給太細的資料,業務員反而不知道該做什麼。
交給自動化渠道的部分,則依險種的決策週期設計。旅綜險、機車險這類短週期、低單價的險種,適合全程自動化:試算放棄後隔天在 LINE 送一次提醒,出國季前對去年投保過旅綜險的人推一次。車險、住火險這類年繳、金額較高的險種,適合「自動化先篩、業務員接手」:CDP 偵測到比價訊號,先送一則續保提醒,對方點開了就把名單推進業務員的 CRM 待辦。
這一步也是驗收的地方。建議第一個月就設好兩個對照:有回寫 CRM 的續保名單 vs. 沒回寫的,續保率差多少;試算放棄後有提醒 vs. 沒提醒的,回流試算的比例差多少。有了對照,下一年度要不要擴大串接範圍,就有數字可以討論。
導入時最常卡住的三個地方
前面四步講的是順序,實際執行時有三個卡點跟技術無關,跟組織與通路結構有關,事先知道可以省很多時間。
經代通路的客戶資料歸屬。 經由保險經紀人或代理人招攬的保戶,聯絡關係在經代公司手上,產險公司能不能用這批資料做直接行銷,要看合作契約與當初的告知同意範圍。這是產業結構使然,跟哪一方配不配合無關。實務做法是在步驟一的盤點時就把「通路來源」當成必要欄位,經代件預設排除在直接行銷名單之外,需要時再個別確認。
告知同意的範圍跟不上新用途。 保戶投保時簽的告知事項,多半寫的是「核保、理賠、客戶服務」,不一定涵蓋跨系統行銷分析。把資料接進 CDP 之前,先請法遵確認現有告知條款能涵蓋哪些用途,涵蓋不到的部分,從新件開始補告知、補同意。
資料先有,用法還沒想好。 Twilio 在 2024 年的《State of Customer Engagement Report》調查了超過 4,750 位 B2C 企業主管與 6,300 位消費者,結果只有 16% 的品牌「非常同意」自己擁有了解顧客所需的數據。數據不夠的品牌很多,數據有了卻沒有明確用途的也不少,所以四個步驟每一步都應該先寫下「這批資料接進來要做什麼」,寫不出來就先不接。
現在可以立刻開始的 3 件事
- 畫一張識別鍵對照圖。 把官網、LINE、CRM、核保、理賠五個系統列出來,標出彼此之間有沒有共同欄位,一張白板就能完成
- 查一個數字:上個月官網車險試算的放棄率。 如果報價系統查不到每一頁的離開人數,代表步驟二要先從埋事件開始
- 約法遵開一次會,只談一件事。 確認理賠系統哪些「狀態欄位」可以同步出來做行銷排除,先把排除名單做起來,比做推播名單更急
產險公司的 CRM 已經把業務關係管得很好,缺的是 CRM 本來就看不到的那一段:匿名試算、跨渠道互動、理賠進度對行銷時機的影響。愛酷的 AccuCDP 協助品牌把官網、LINE、CRM 與既有系統的資料整合成單一顧客輪廓,再把分群結果送回 CRM 和各發送渠道。如果你正在評估 CRM 之後的下一步,想先盤點自家資料源適合從哪一段接起,歡迎來信 [email protected],或到 accuhit.net 跟我們聊聊。你們的官網試算資料,現在存在哪一套系統裡?
常見問題
CDP 和 CRM 差在哪?
CRM 管已知客戶的業務關係,例如聯絡紀錄、業務員歸屬、保單到期日;CDP 管跨系統的行為資料,包含還沒留下姓名的匿名訪客,並把分群結果送到各發送渠道。兩者是上下游關係,CDP 的分群結果通常會回寫到 CRM 給業務員使用。
已經有 CRM 還需要 CDP 嗎?
如果資料只在 CRM 一個系統裡、渠道也只有業務員,不一定需要。產險公司的情況通常不同:網路投保、官網試算、LINE 互動都在 CRM 之外,要把這些行為跟保單和理賠狀態合在一起看,就需要 CDP。
導入 CDP 會取代 CRM 嗎?
不會。CRM 繼續當業務員的工作介面與客戶聯絡紀錄的主檔,CDP 負責整合與分群,兩者透過回寫機制互通。保單與理賠的正式紀錄則仍留在核保與理賠系統。
保險業把理賠資料接進 CDP 合法嗎?
關鍵在接什麼。理賠的醫療單據與傷病內容屬於個資法第 6 條的特種個資,不建議搬出原系統;「是否有進行中的理賠」「案件階段」這類狀態欄位,用來暫停行銷推播,是常見做法。實際範圍以公司法遵與既有告知同意條款為準。
關於 AccuCDP
AccuCDP 是 AccuHit 愛酷智能科技的跨渠道顧客數據平台,整合品牌分散在各渠道的破碎數據,透過 AccuID 技術建立單一真實顧客輪廓,讓數據從「有」變成「能用」。
- 數據治理:整合網站埋碼、CRM、LINE、POS 等數據,AccuID 記錄匿名訪客並串連實名;通過 ISO 27001 與 ISO 27701 認證
- 洞察分析:行為量化、行為探索水流圖、行動時間軸找出流程卡點,並提供異常示警
- 顧客精練:觸發型、CRM 屬性型、自定義與 LINE OA 標籤,標籤自動更新,可用交集、聯集、差集自由圈選受眾
- 行銷自動化:EDM、簡訊、LINE、Web Notify、APP Push、Meta 與 Google 廣告等多渠道發送,搭配旅程畫布與 A/B Test
- 效益衡量:UTM 管理儀表板、歸因與貢獻分析、發送量儀表板
適合數據分散在官網、LINE、CRM 等多個平台,需要整合後做精準分眾的品牌。產險公司已有 CRM 與核保、理賠系統,AccuCDP 的角色是把官網試算、LINE 互動這些 CRM 之外的行為接進來,與 CRM 互相回流。了解更多:AccuCDP 產品介紹
資料來源
- 經濟日報(中央社),〈2025年網路投保 產險旅綜險193萬件居冠〉,2026 年 2 月 3 日,引用金管會統計:https://money.udn.com/money/story/5613/9306974
- 自由財經,〈產險業2025年業績再創新高 工程險、健康險雙位數成長〉,2026 年 1 月 14 日:https://ec.ltn.com.tw/article/breakingnews/5310132
- Twilio,〈New Twilio Study Points to Lack of Customer Data as Major Obstacle to Reaping AI Rewards〉(2024 State of Customer Engagement Report),2024 年 4 月 9 日:https://www.twilio.com/en-us/press/releases/socer-2024
- 全國法規資料庫,《個人資料保護法》第 6 條:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=I0050021&flno=6