上一篇談了肯驛國際怎麼把 VIP 服務體驗做到位——尊榮感、即時性、例外管理。這一篇要談更底層的東西:肯驛真正讓同業難以複製的,是一套外人學不來的定價模型。黃中村執行長把它叫做 RBM(Redemption-Based Business Model,兌換率驅動商業模式)。這套模型解決的是一個很現實的問題:企業向 B 端(銀行、保險公司)銷售會員權益或票券時,該怎麼定價,才能同時做到「B 端划算、C 端有感、自己還能賺」。
這套模型能被對資安極度敏感的客戶放心採用,前提是肯驛自己先把資料治理的底子打穩——公司陸續取得 ISO 27001 資訊安全、ISO 27701 隱私資訊管理,以及國際支付卡產業最高規格的 PCI DSS 認證。RBM 說到底是在管理別人的錢和別人的資料,沒有這層基礎,大型企業也不敢把會員權益的定價交給你。
傳統定價的天花板:賣出去那一刻,成本就算滿了
多數企業賣權益的邏輯很單純:進貨成本加一個利潤率,賣出去就算數。舉個例子:一張面額 100 元的電子票券,企業的進貨成本如果是 93 元,扣掉金流與行政成本,能賺的只剩微薄的代購價差,這種模式很難不陷入價格戰,因為誰都能算出你的成本結構,比誰更便宜是唯一的競爭手段。
這種「成本加成」模式的根本問題,是把「賣出權益」和「顧客真的用掉權益」當成同一件事。但現實世界裡,取得一項權益,不等於實際使用這項權益。
RBM 的核心:把「面額」和「履約成本」分開算
RBM 做的事,是把「名目權益價值」和「預期履約成本」徹底分離管理。同樣是面額 100 元的票券,如果肯驛預估這批票券最終只有一部分會被實際兌換,就可以用低於面額的價格銷售給購買方,同時保證消費者拿到手的仍然是足額的百元權益。
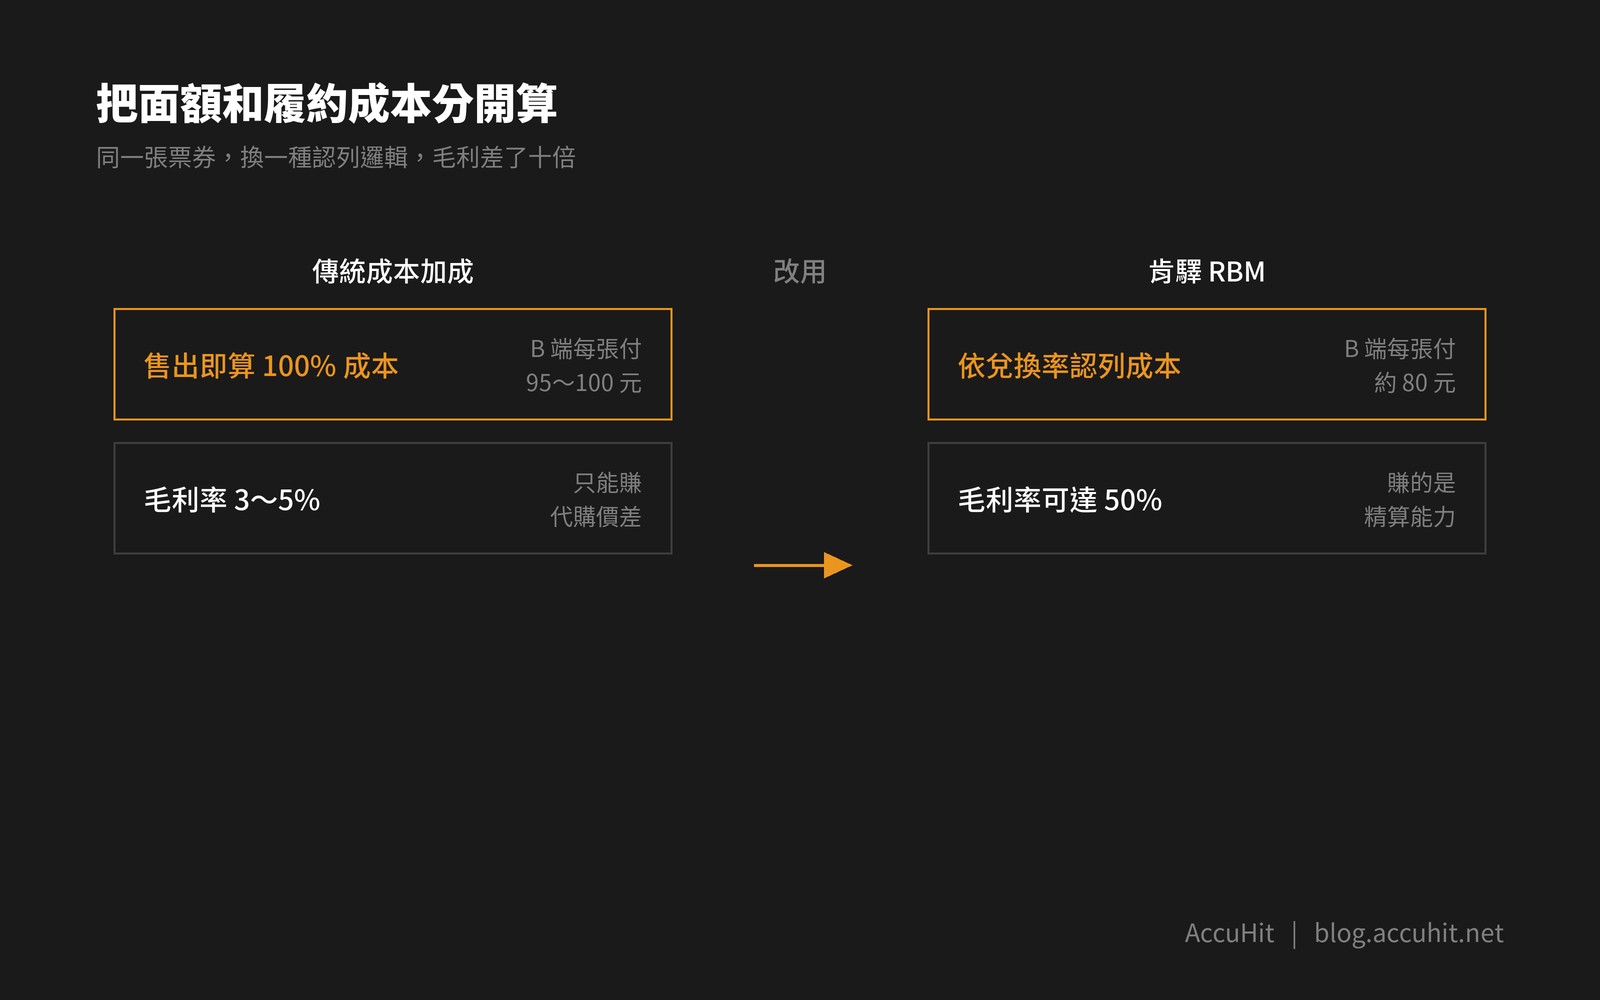
舉個簡化的例子:某銀行想回饋一萬名高貢獻度卡友,每人一張面額 100 元的票券,總名目價值一百萬元。傳統模式下,銀行大概要付出 95 到 100 元一張的採購成本,肯驛只能賺微薄的手續費。RBM 模式下,銀行可能只需要付 80 元一張,省下二十萬預算;而肯驛依照精算出的預期兌換率認列實際履約成本,如果最終只有一半的票券被兌換,肯驛的毛利率反而能做到五成——賺的不是轉手價差,是「預測兌換行為」這件事本身的價值。
兩種模式攤開來比,差異很直接:
| 比較項目 | 傳統成本加成 | 肯驛 RBM |
|---|---|---|
| B 端採購單價 | 每張 95~100 元 | 每張約 80 元 |
| 成本認列時機 | 售出當下視為 100% 成本發生 | 依預測兌換率認列,實際兌換多少才算多少 |
| 平台毛利 | 約 3%~5% 的代購手續費 | 視兌換率而定,可達 50% 毛利率 |
有人聽到這裡會問:這是賭消費者忘記用嗎?黃中村的回答很明確:單純賭消費者遺忘(breakage)是無法持久的行為。 RBM 真正賺的,是精算能力,不是僥倖。
BAS:讓四方都拿到東西,這套模式才撐得住
RBM 之所以不是投機,是因為它設計成四方都受益的結構,肯驛稱為 BAS(Benefits All Stakeholders):
- B 端企業:用低於面額的預算,提供足額的頂級權益,採購預算精簡,會員感受到的尊榮感反而提高。
- C 端消費者:免費拿到貨真價實的高規格權益,只要有需求,都能順暢履約,不會因為是「回饋」就縮水。
- M 端供應商(飯店、車隊、餐廳):拿到精準導流的高資產客流,還有現場追加消費的機會。
- 肯驛平台:賺的是大數據預測能力與風險承擔的定價溢價,不是壓榨任何一方換來的價差。
這套定價的核心,靠的是一條會隨著兌換率動態調整的公式:報價由預期兌換率、單次履約成本、風險準備金與營運成本共同決定,只要實際兌換率落在精算的安全區間內,平台就能維持獲利。而讓這條公式站得住腳的,是肯驛十多年累積下來、橫跨數千萬筆核銷紀錄的兌換率矩陣,不同商品屬性、不同客群行為、不同淡旺季、不同發放通路,各自的兌換率長什麼樣子,肯驛心裡有數。
真正的護城河,是同業補不齊的兌換率資料
這才是這套模式最值得學的地方:RBM 能成立的前提,不是定價公式本身,是背後那份沒有人能在短期內複製的歷史兌換行為資料。 如果一個對手想低價搶標,但沒有精準的兌換率預估,一旦預測失準比如預估四成實際卻高達八成五——就會直接面臨嚴重虧損。公式誰都能學,資料學不來。
這也是為什麼黃中村特別強調,把分散在銀行端、企業福委端與線下接送現場的互動軌跡整合起來,讓兌換率的預測模型能吃到更完整、更即時的顧客數據,這不是在說「這套模式需要買一套新系統才能運作」,而是資料歸戶做得越完整,這座護城河只會越深,不會被弱化,這也是選擇愛酷智能科技合作的原因之一。
現在可以借鏡的三件事
- 如果你的品牌也在發點數、票券或任何形式的權益,先算一次真正的使用率,不是發放量。 這是 RBM 邏輯成立的起點——不知道兌換率長什麼樣子,就沒辦法談後面的精算定價。(延伸看法可以參考這篇點數使用率的拆解。)
- 把兌換率拆到商品、客群、通路、季節這幾個維度分別看,不要只看一個總數。 肯驛的護城河正是建立在這種顆粒度上,一個籠統的平均兌換率算不出精準報價。
- 想清楚你手上的權益方案,是不是還停留在「賣出去就算數」的成本加成邏輯。 如果是,代表還有機會把「取得權益」和「使用權益」分開算,重新設計一次定價。
常見問題
RBM 模式適合什麼樣的企業?
任何有發放權益、票券、點數,且這些權益不會 100% 被兌換的企業,都適用這套邏輯。核心前提是要有足夠的歷史兌換數據,才能精算出可信的預期兌換率——沒有數據基礎就直接套用這套模式,等於是在賭博,不是精算。
RBM 跟單純的「賭消費者忘記兌換」有什麼不同?
差別在於是否有精算基礎,以及是否讓各方都受益。單純賭遺忘率的模式,一旦消費者兌換行為改變就會直接虧損,而且長期會傷害消費者對品牌的信任。RBM 靠的是長期累積的兌換率資料反覆校準,而且刻意設計成 B 端、C 端、供應商都拿到實際好處的結構,不是靠資訊不對稱獲利。
中小企業沒有肯驛的歷史數據規模,能用類似的邏輯嗎?
可以從小範圍開始累積。先從單一商品或單一活動開始記錄實際兌換率,持續幾個週期之後,就會有一份屬於自己的兌換行為資料,可以用來校準下一次的權益定價,不需要一開始就要求肯驛等級的資料規模。
關於肯驛國際
肯驛國際(CanLead International)成立於 2010 年,是台灣頂級生活禮賓與企業權益整合服務的領導品牌,長年服務超過 50 家大型金融保險機構與 200 家跨國企業,近十年營業總額成長超過十倍。肯驛持續與愛酷智能科技等數據技術夥伴合作,把十多年累積的服務與兌換行為數據,轉化為能持續自我校準的商業模式。可以在肯驛國際官網進一步了解服務內容。