金管會已要求保險公司,在強制汽車責任保險的保險期間屆滿 30 日前發出續保通知;保單到期仍未投保,保險公司要在 30 日內再寄至少兩次通知,到期後第 2 個月與第 5 個月,金管會保險局與交通部公路局還會聯名提醒(行政院消費者保護處資料,經農業部轉載;工商時報 2026-06-04 報導)。換句話說,客戶一年會收到好幾封「該續保了」的通知,你的 LINE 官方帳號訊息只是其中一封,而且通常不是最先到的那一封。
產險 LINE 群發的核心在於掌握合適的發送時機,避免訊息淹沒在通知列或造成干擾。這篇回答一個具體問題:LINE 官方帳號群發訊息,產險業該排在哪三個時機,每個時機發幾次、發什麼、則數怎麼抓。
先講結論:三個時機,三種發送邏輯
產險 LINE 官方帳號群發應依情境切分為續保個別倒數、換季定期檢查、事故高峰即時關懷三種邏輯,避免全體名單統一發送造成封鎖。產險的群發時機可以歸成三類,每一類的發送邏輯不同,不要套同一個月曆。
| 時機 | 發送邏輯 | 發給誰 | 一年大概幾輪 |
|---|---|---|---|
| 續保前 | 依每位客戶的到期日倒數,分批發 | 保單 45 天內到期的客戶 | 全年滾動,每天都有人進入名單 |
| 換季 | 依日曆固定一到兩波,在天氣變化前一個月 | 有車險、住宅險或旅平險的客戶 | 春夏、秋冬各一波 |
| 事故高峰 | 依氣象或事件觸發,前後各一次 | 地區相關或險種相關的客戶 | 不固定,颱風季最密 |
續保前是「個別化」的滾動發送,換季是「日曆型」的固定發送,事故高峰是「事件型」的臨時發送。三種混在同一份「每月群發排程」裡,是產險 LINE 官方帳號最常見的問題,結果是名單一律發、內容一律長一樣。
續保前:用倒數四次取代一次提醒
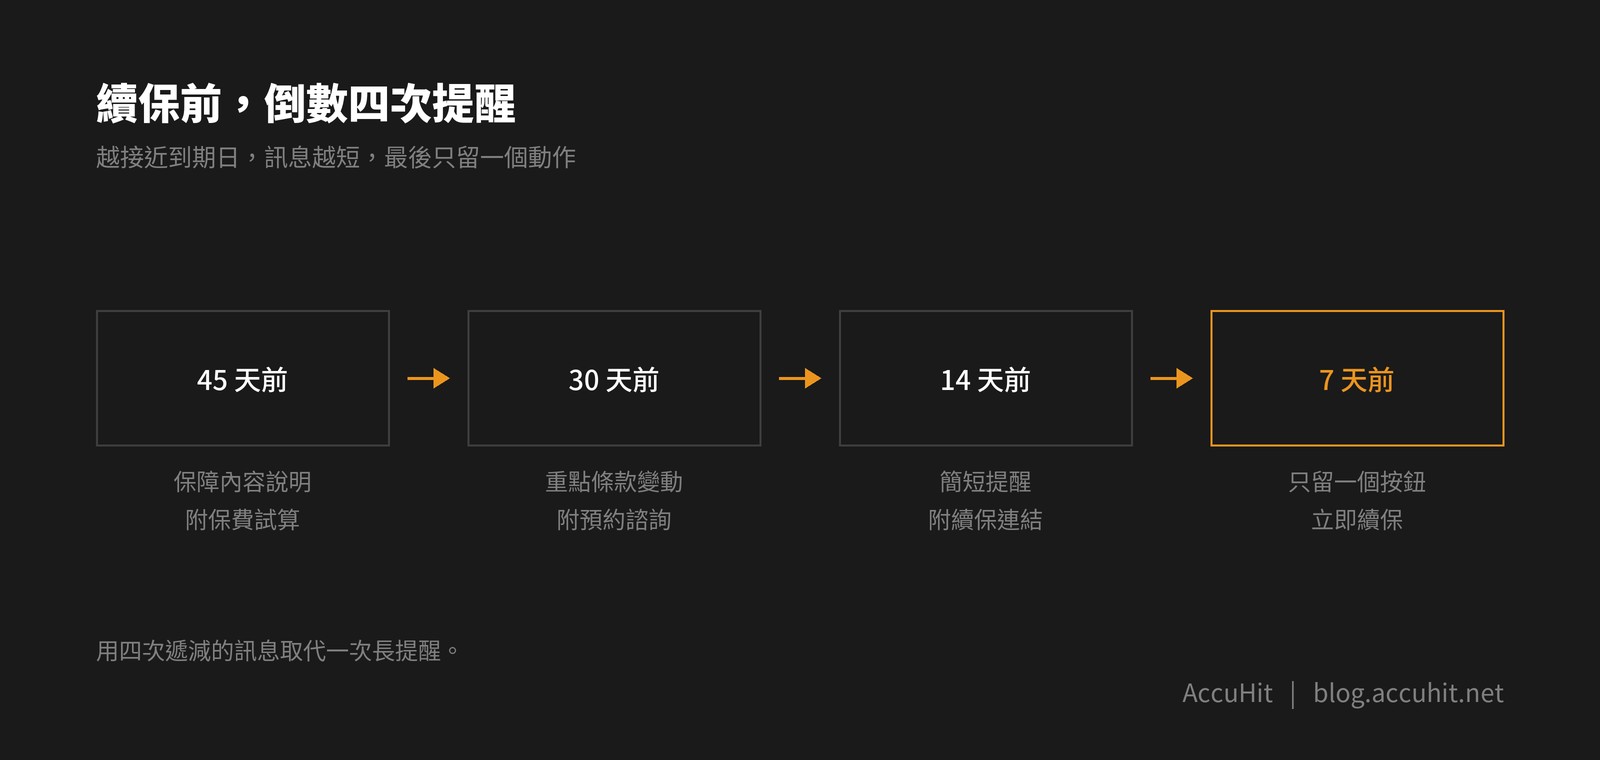
續保訊息分四次倒數發最合理:到期前 45 天、30 天、14 天、7 天各一次,每次的任務不同,而且只發給「還沒完成續保」的人。
45 天前:只做一件事,確認資料。 這時候客戶還不急,訊息的任務是讓客戶確認車牌、聯絡方式、保障內容有沒有變。換車、搬家、手機號碼換了,都是續保失敗的前兆。金管會的通知機制是寄到「投保時留存的地址、手機或電子郵件」,聯絡資料沒更新,法定通知就到不了客戶那裡,這也是你可以跟客戶講的、有第三方依據的理由。
30 天前:呼應保險公司的法定通知。 保險公司的通知這時候通常已經送出,LINE 訊息的角色是補一個「點一下就能辦」的入口,例如續保報價頁或業務窗口。這一波不要放新的促銷,只放辦理方式。
14 天前:講清楚沒續保會怎樣。 強制汽車責任保險法規定,未投保上路汽車罰鍰 3,000 至 15,000 元;未投保車輛發生事故,罰鍰提高到 9,000 至 32,000 元並扣留牌照(自由時報、udn 報導產險公會與金管會提醒)。保險期間屆滿逾 6 個月未重新投保,金管會可移請公路監理機關註銷牌照(強制汽車責任保險法第 51 條之 1,ETtoday 報導)。講後果要講事實,不要講成恐嚇,把數字與條文放上去就夠了。
7 天前:只剩一個按鈕。 版面越短越好,一句話加一個續保連結或「請業務聯絡我」。只發給前三波都沒有互動的人,已經點過續保連結的客戶就不要再收。
這四次要成立,前提是已續保的人要即時從名單移除。客戶完成續保後由系統將「續保中」標籤切換為「已續保」,後續梯次便自動排除。只要少了這一步,客戶續保完還收到「7 天內到期」,信任感直接扣分。若品牌涉及電商零售或週年慶活動排程,可參考 延伸閱讀:社群行銷案例:品牌新品上市、聯名與週年慶的 LINE+社群節奏。
延伸閱讀:業績前 10% 的保險業務員在做什麼:數位私域管理的 5 個共同行為模式
換季保障檢查應在天氣變化前一個月啟動,並依車險、住宅險或旅平險等持有險種完成基礎分群推播。換季訊息的主題是保障檢查,春夏換季訊息放在梅雨與颱風季之前,秋冬換季訊息放在年底出遊與返鄉車潮之前。
產險公會的防颱提醒提到幾個可以直接拿來用的內容:汽車車體損失保險可以附加颱風、洪水或因雨積水的附加條款;住宅火災及政策性地震基本保險自 2020 年 4 月起,納入「住宅颱風及洪水災害補償保險」;保戶可以用保險事業發展中心的「保單存摺系統」查自己的投保紀錄,確認有沒有颱風保障項目(udn、money.udn 轉載產險公會提醒)。這三件事剛好是春夏換季訊息的三段內容,分別是「看附加條款」「看住宅險」「查保單」。
換季訊息有兩個實務重點。第一是分眾,有車險的客戶收到車體與泡水相關內容,有住宅險的客戶收到住宅風險內容,兩邊都有的客戶可以收到合併版,只有旅平險的客戶不要收到颱風訊息。標籤如果還沒建,最小可行做法是先用「持有險種」這一個維度切三群,不用一次做到完整。
第二是圖文選單。LINE 官方帳號的圖文選單可以依檔期切換,換季期間把選單最顯眼的按鈕換成「保單查詢」或「保障檢查」,群發訊息把人帶進來,選單負責接住,兩者要同一個主題。
事故高峰:颱風前後各發一次,理賠中的客戶不收促銷
事故高峰的群發,要拆成「事前提醒」和「事後關懷」兩種,兩種的對象與口氣完全不同。
事前提醒在氣象單位發布警報、確定影響範圍之後發,內容是行動清單:車輛停放位置、確認保單有沒有附加颱風或泡水條款、報案電話與 LINE 報案入口放在哪。這一則的特點是「時間敏感」,所以只發給受影響縣市或相關險種的客戶,而且限制在一則,不要連發。
事後關懷在災後一到三天發,內容是「如果有損失,怎麼報案、需要準備什麼資料」。這一波不要帶任何商品推薦。天然災害或事故發生時,應將理賠處理中的客戶自動自促銷群發排除,避免在理賠審核期間發送不相關的促銷訊息。處理方式是用標籤排除「理賠處理中」的客戶,理賠結案後再回到一般分眾。
有一個界線要先講清楚。LINE 官方帳號的 Reply 訊息,也就是客戶先傳訊息、品牌回覆的那種,不計入訊息則數;品牌主動發出的 Push 與群發類訊息都會計入(LINE Developers 官方文件)。所以客戶在事故當下傳訊息進來問報案,你用 Reply 回覆不扣額度,但事前提醒、事後關懷屬於主動發送,要算進預算。
延伸閱讀:CRM 導入之後怎麼接 CDP?產險公司串接核保、理賠、官網報價資料的 4 步驟
換季:把保障檢查放在天氣變化之前
換季訊息的主題是「保障檢查」,發送時間要比天氣變化早一個月,不是天氣已經變了才發。春夏換季的訊息放在梅雨與颱風季之前,秋冬換季的訊息放在年底出遊與返鄉車潮之前。
產險公會的防颱提醒提到幾個可以直接拿來用的內容:汽車車體損失保險可以附加颱風、洪水或因雨積水的附加條款;住宅火災及政策性地震基本保險自 2020 年 4 月起,納入「住宅颱風及洪水災害補償保險」;保戶可以用保險事業發展中心的「保單存摺系統」查自己的投保紀錄,確認有沒有颱風保障項目(udn、money.udn 轉載產險公會提醒)。這三件事剛好是春夏換季訊息的三段內容,分別是「看附加條款」「看住宅險」「查保單」。
換季訊息有兩個實務重點。第一是分眾,有車險的客戶收到車體與泡水相關內容,有住宅險的客戶收到住宅風險內容,兩邊都有的客戶可以收到合併版,只有旅平險的客戶不要收到颱風訊息。標籤如果還沒建,最小可行做法是先用「持有險種」這一個維度切三群,不用一次做到完整。
第二是圖文選單。LINE 官方帳號的圖文選單可以依檔期切換,換季期間把選單最顯眼的按鈕換成「保單查詢」或「保障檢查」,群發訊息把人帶進來,選單負責接住,兩者要同一個主題。
事故高峰:颱風前後各發一次,理賠中的客戶不收促銷
事故高峰的群發,要拆成「事前提醒」和「事後關懷」兩種,兩種的對象與口氣完全不同。
事前提醒在氣象單位發布警報、確定影響範圍之後發,內容是行動清單:車輛停放位置、確認保單有沒有附加颱風或泡水條款、報案電話與 LINE 報案入口放在哪。這一則的特點是「時間敏感」,所以只發給受影響縣市或相關險種的客戶,而且限制在一則,不要連發。
事後關懷在災後一到三天發,內容是「如果有損失,怎麼報案、需要準備什麼資料」。這一波不要帶任何商品推薦。有客戶正在理賠中,卻在同一個 LINE 收到新保單促銷,是產險最容易被客戶記住的扣分項。處理方式是用標籤排除「理賠處理中」的客戶,理賠結案後再回到一般分眾。
有一個界線要先講清楚。LINE 官方帳號的 Reply 訊息,也就是客戶先傳訊息、品牌回覆的那種,不計入訊息則數;品牌主動發出的 Push 與群發類訊息都會計入(LINE Developers 官方文件)。所以客戶在事故當下傳訊息進來問報案,你用 Reply 回覆不扣額度,但事前提醒、事後關懷屬於主動發送,要算進預算。
延伸閱讀:CRM 導入之後怎麼接 CDP?產險公司串接核保、理賠、官網報價資料的 4 步驟
LINE 訊息預算應以收到訊息的人次為計算基準,透過排除已續保名單大幅降低無效則數消耗。每月總則數等於每次發送的好友數乘以當月發送次數,不同分眾的發送量要相加(LINE Developers 官方文件)。這個算法跟產險的續保倒數有直接關係:續保訊息分四次發,但每次只發給「當期到期且還沒續保」的人,總量其實很低;真正吃預算的是換季那種全體好友一次發送的群發。
用一個示意試算說明。假設某產險服務據點有 8,000 位好友,月方案的免費則數以中用量 3,000 則、高用量 6,000 則計(以後台與官方公告的最新方案為準,方案金額近期有調整,這裡不列價格):
- 換季群發 1 次:8,000 位全體都收,單這一波就用掉 8,000 則,已經超過高用量的免費額度。
- 續保倒數:假設一個月有 300 位客戶到期,四次倒數總共發出約 300 乘以 4 再減掉中途已續保的人,上限 1,200 則。
- 事故高峰:假設颱風只影響其中 2,000 位客戶,事前加事後共 4,000 則。
三項加總,颱風月份遠高於平常月份。這就是為什麼產險的訊息預算要按「月份」排,不能每月平均。換季那一波盡量錯開颱風月份,或縮小成只發給「有對應險種」的客戶,才能把全年預算壓平。以上是示意數字,不代表任何一家公司的真實發送量。
延伸閱讀:4 步驟把 LINE 群發升級為行為觸發流:內容平台運營人員的實戰導入指南
發送前的合規與分工檢查
產險的 LINE 訊息分兩種,一種是法定或契約相關的通知,一種是行銷訊息,兩種不能混在一起管理。續保通知的法定責任在保險公司,由保險公司依規定寄出;LINE 官方帳號的訊息是「補充與提醒」,不能取代法定通知,內容也不要寫成取代。
實務上建議在每則群發排程旁邊加三格檢查欄:
- 這則訊息屬於服務通知還是行銷訊息?行銷訊息要確認客戶同意接收。
- 發送名單有沒有排除「已續保」「理賠處理中」的客戶?
- 內容中的罰則、條款、金額,有沒有對應到公告或條文的出處?
第三格對產險特別重要。保險是高度受規範的產業,數字與條文寫錯一次,比少發十次訊息更傷信任。
現在可以立刻開始的 3 件事
- 打開 LINE 官方帳號後台,把最近三個月的群發紀錄拉出來,標出每一則屬於「續保、換季、事故、其他」哪一類,看「其他」占多少。
- 先建立「續保中」「已續保」「理賠處理中」三個基礎標籤,便能於群發時精確排除對應客群。
- 把續保訊息改成 45、30、14、7 天四則,各只做一件事,草稿先寫好存進後台。
如果你的 LINE 官方帳號已經累積了好幾千位好友,卻還在用同一份名單發每一則訊息,可以跟愛酷聊聊怎麼用標籤與導流入口,把續保、換季與事故三種時機拆開來管理。
常見問題
LINE 官方帳號群發訊息一個月發幾次比較好?
沒有通用次數,要看分眾後的名單大小與則數額度。續保訊息是依到期日滾動發送,換季每年兩波,事故高峰依事件觸發,三類加起來,大多數服務據點一個月全體群發不超過一次,其餘都是分眾發送。
LINE 群發訊息的費用怎麼算?
以收到訊息的人數計算,每月總則數等於每次發送的好友數乘以發送次數。免費則數依方案而定,Reply 回覆訊息不計入則數。實際價格與加購規則請看 LINE 官方帳號後台的方案頁。
產險可以用 LINE 群發取代續保通知嗎?
不行。續保通知的法定責任在保險公司,金管會要求保險公司在屆滿 30 日前發出通知。LINE 訊息的角色是補充提醒與提供辦理入口。
颱風前的 LINE 提醒要發給全部好友嗎?
不用,只發給受影響地區或有相關險種的客戶。全體發送不但吃掉則數,也會讓與颱風無關的客戶覺得訊息不相關。
關於 AccuNIX
AccuNIX 是愛酷的 LINE 全場景對話行銷平台,讓品牌在 LINE 上做到精準觸達、自動化溝通與對話資產化,從導流、貼標、分眾到自動旅程一站完成。
- 導流模組:各種入口識別好友來源並自動貼標
- 圖文選單:可依檔期或會員等級自動切換,並可查看點擊數據
- 標籤:觸發型、計算型、匯入型,用來做好友分群
- 群發訊息:提供 4 種模式
- 聊天管理:支援人機協作的 AI 客服與真人客服
適合已有 LINE 官方帳號、想做精準分眾與自動化旅程,或想從 LINE 互動累積第一方數據的企業。需要 E-mail 或簡訊群發的情境,則由 AccuCDP 處理。
資料來源
- 行政院消費者保護處資料,農業部轉載:強制汽車責任保險續保通知
- 工商時報,2026-06-04:強制險相關報導
- 自由時報:強制險過期沒?產險公會提醒檢視效期
- ETtoday:金管會提醒未投保強制險恐挨罰
- udn:防颱與保單檢視提醒
- LINE Developers 官方文件:Messaging API 訊息則數計算說明